누수보험
윗집 누수로 우리 집이 피해를 입었을 때 대처법
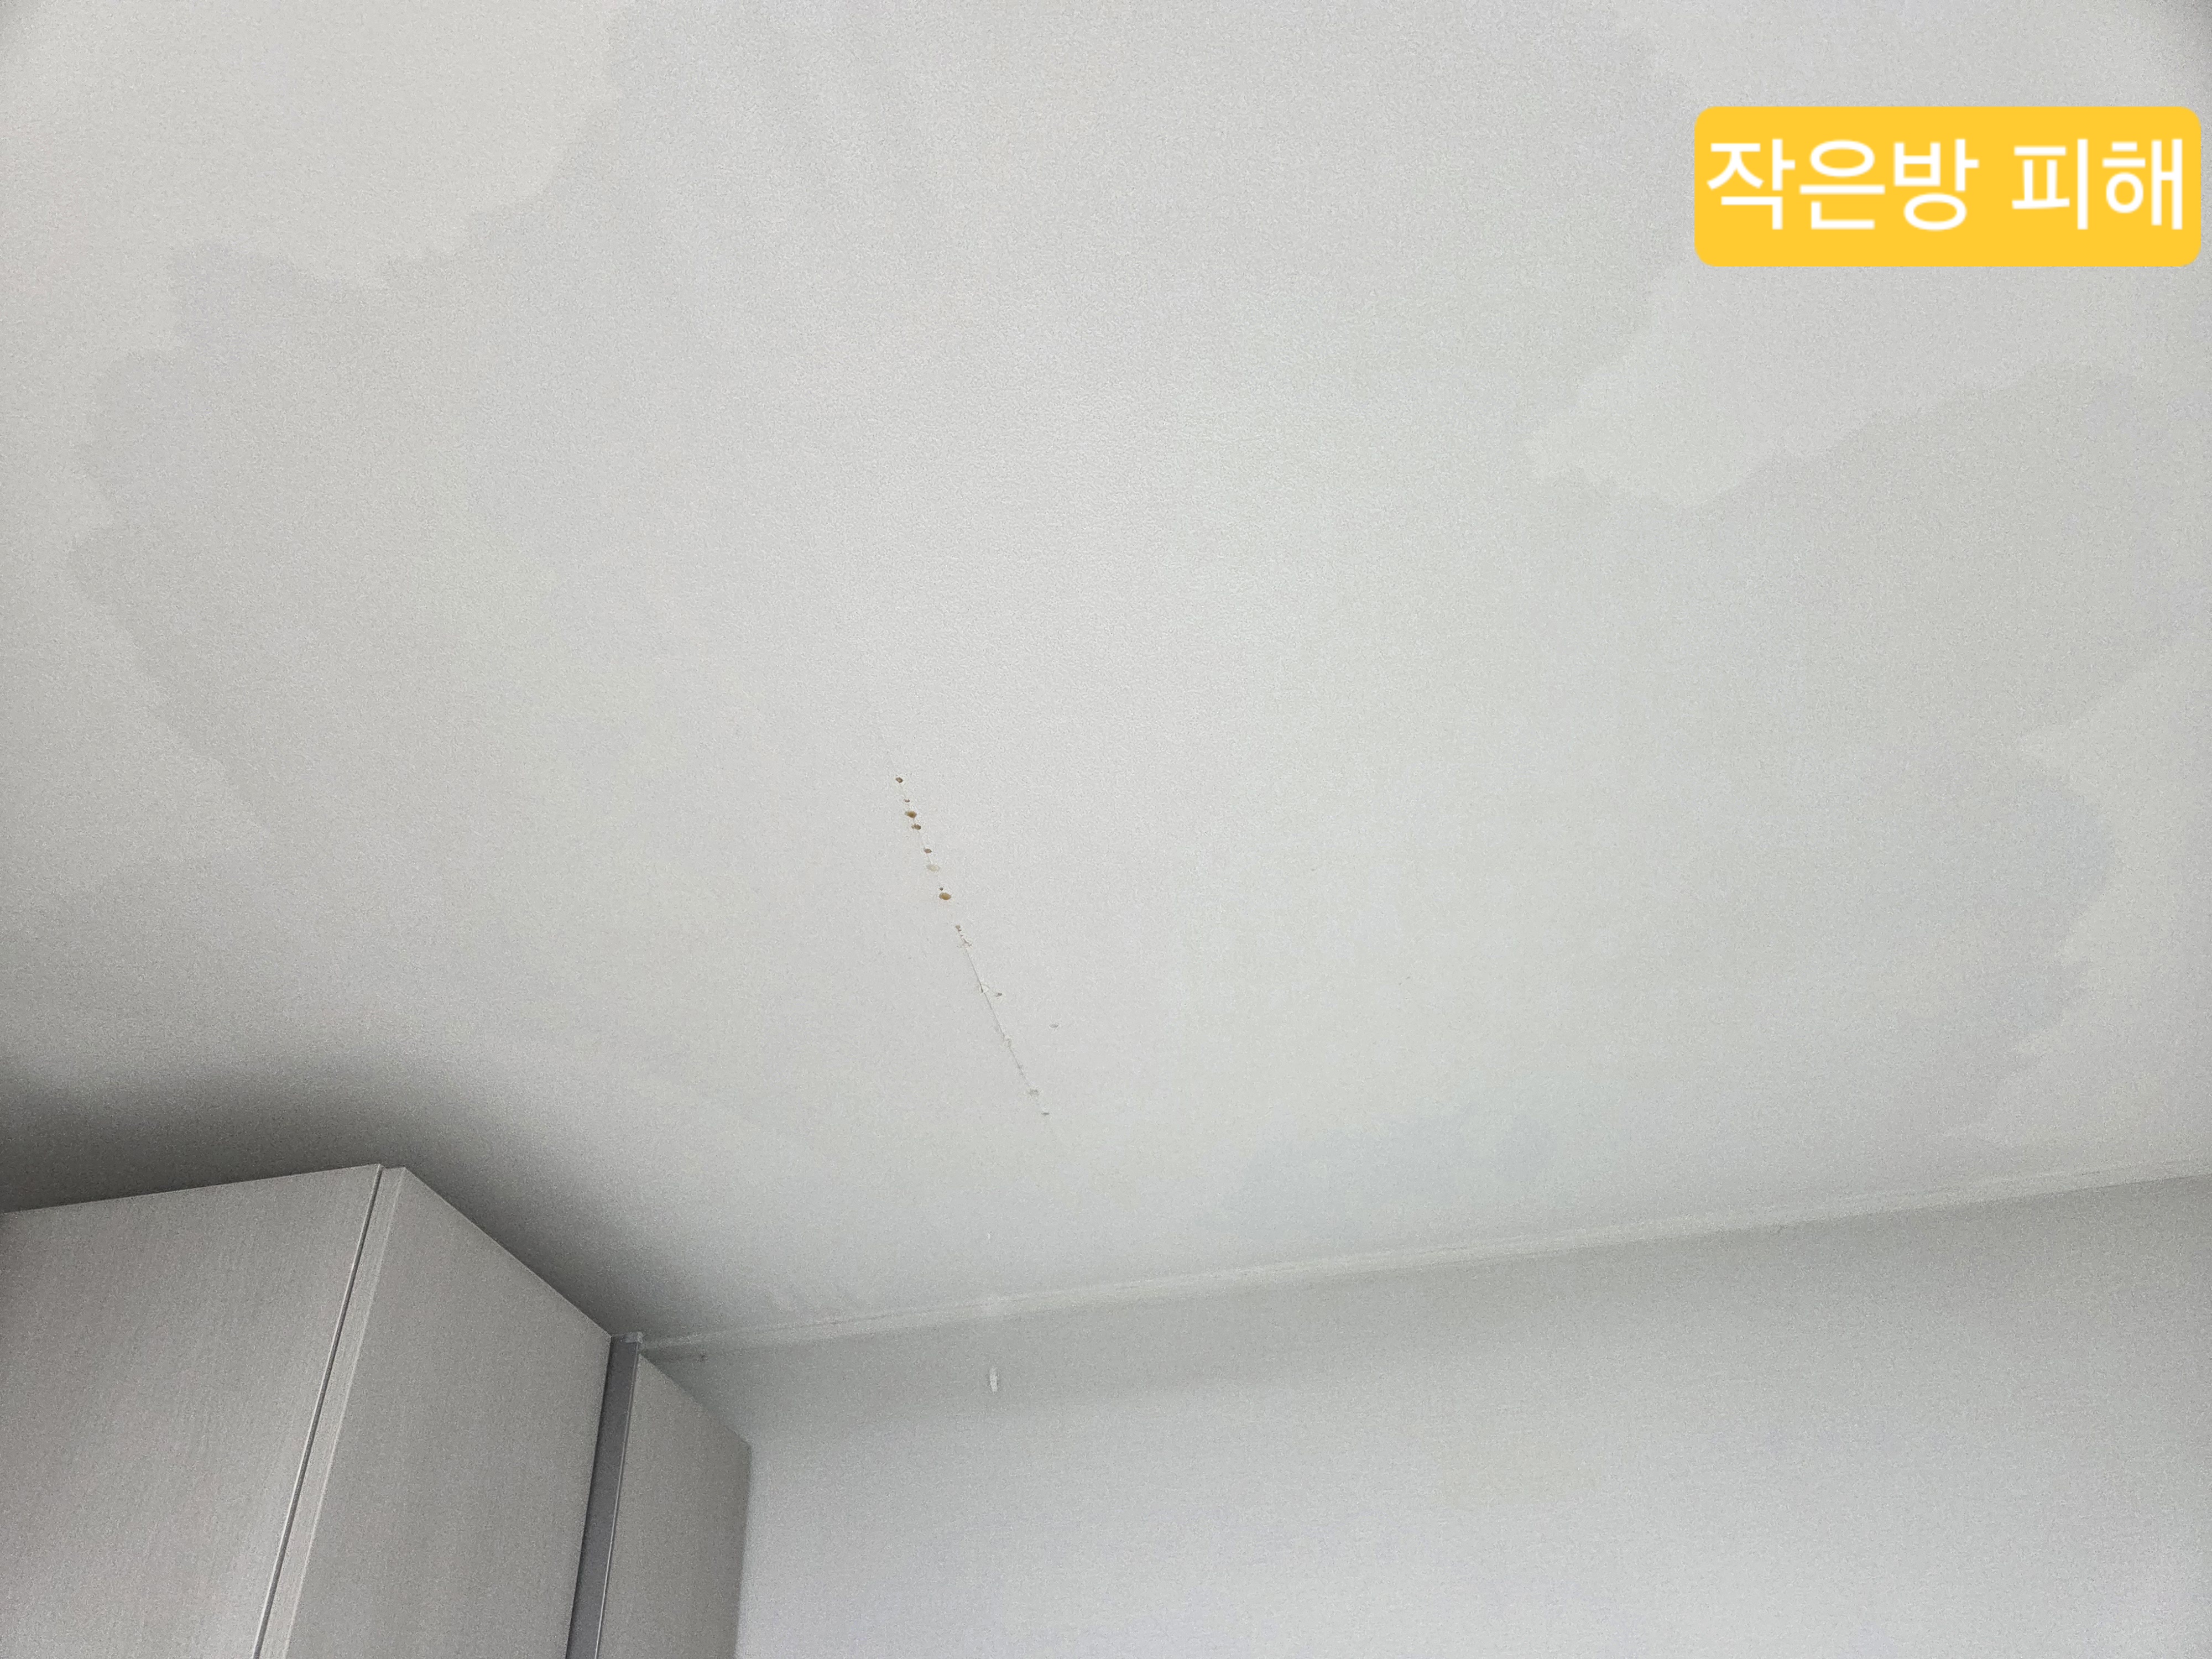
윗집 누수 피해, 차분하게 대응하세요
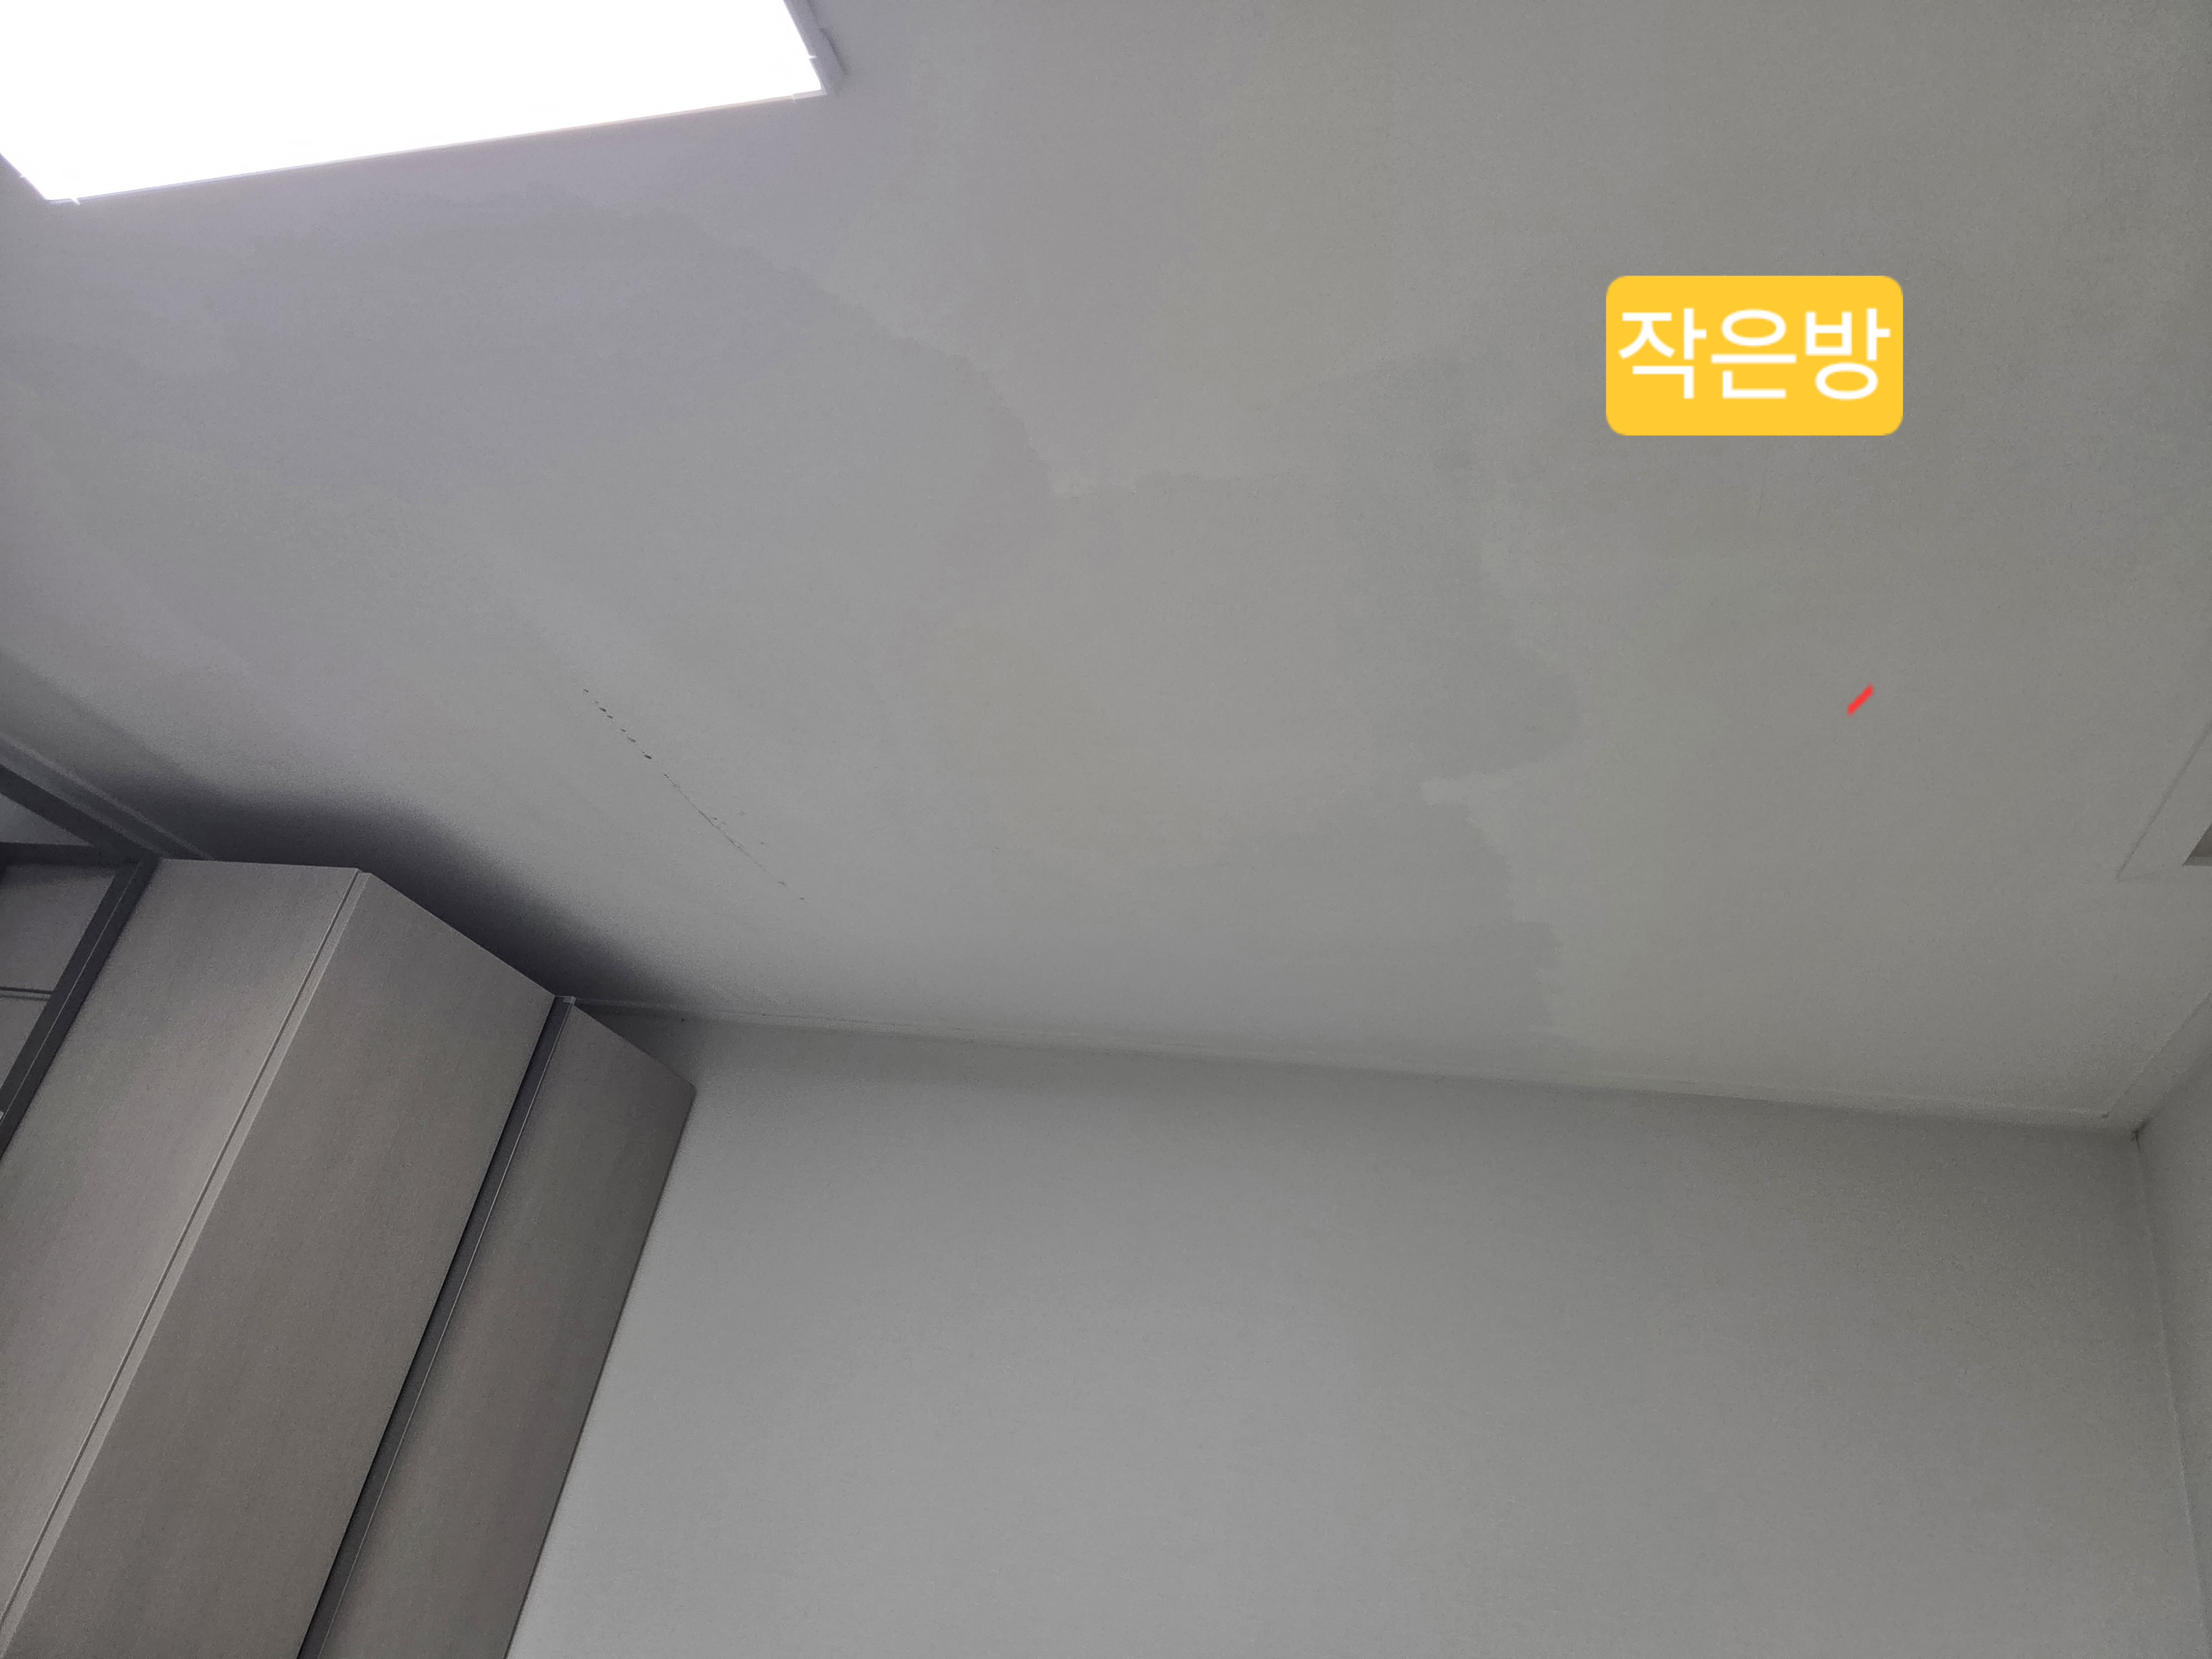
어느 날 갑자기 천장에서 물이 새기 시작합니다. 벽지가 들뜨고, 석고보드가 젖어 처지고, 가구까지 피해를 입었습니다. 당황스럽고 화가 나지만, 감정적 대응보다 체계적 대응이 최선의 결과를 가져옵니다.
이 글은 피해자 입장에서 꼭 해야 할 일을 순서대로 정리했습니다.
---
즉시 해야 할 3가지
1. 증거 수집 (가장 중요!)
- 피해 부위 사진/동영상 촬영 (날짜가 보이도록)
- 물이 떨어지는 양과 위치 기록
- 피해 받은 가구/가전/물품 목록 작성
- 영수증이 있으면 함께 보관
2. 응급 조치
- 양동이나 수건으로 추가 피해 방지
- 가구를 물이 닿지 않는 곳으로 이동
- 콘센트나 전기 기기가 젖었으면 즉시 차단 (감전 위험)
3. 관리사무소 신고
- 관리사무소에 즉시 신고
- 민원 접수 확인서 수령 (일자 기록 중요)
- 관리사무소가 윗집 확인 및 중재 시작
---
윗집과의 협의
원만한 협의가 가능할 때
- 윗집이 원인 인정 및 수리 착수
- 아랫집(우리 집) 피해 복구비 협의
- 윗집 보험(일배책)으로 처리 가능한지 확인
- 보험 처리 시 보험사가 손해사정사 파견하여 피해 금액 산정
윗집이 거부할 때
- 문자/카카오톡으로 피해 사실과 수리 요청 기록 남기기
- 내용증명 발송 (피해 사실, 요구사항, 이행 기한 명시)
- 그래도 불응 시 → 분쟁조정위원회 또는 민사소송
---
피해 보상 받을 수 있는 항목
보상 가능 (일배책 기준)
| 항목 | 보상 기준 |
|---|---|
| 도배 교체 | 피해 방 실비 |
| 석고보드·몰딩 교체 | 피해 부분 실비 |
| 가구 피해 | 중고 시세 기준 (신품 가격 아님!) |
| 가전 피해 | 감가상각 적용 후 보상 |
| 보양 비용 | 공사 중 비닐·보양재 비용 |
| 이사 비용 | 거주 불가 시 임시 이주 비용 (보험사별 상이) |
보상 불가능
| 항목 | 이유 |
|---|---|
| 인테리어 업그레이드 | 누수와 무관한 비용 |
| 신품 가격 전액 | 감가상각 적용 |
| 정신적 피해 위자료 | 보험 불가, 소송으로만 가능 |
---
보험 활용: 윗집 보험 vs 우리 보험
윗집의 일배책
- 윗집이 원인 제공자이므로 윗집의 일상생활배상책임보험으로 처리
- 보험사에서 손해사정사를 보내 피해 금액 산정
- 자기부담금 20~50만 원은 윗집이 부담
우리 집의 급배수시설 누출손해
- 윗집 보험이 없거나 부족할 경우
- 우리 집 화재보험에 급배수시설 누출손해 특약이 있으면 우리 집 피해 보상 가능
- 보험증권 확인 필요
---
피해 금액 산정 시 주의사항
가구·가전 감가상각
- 보험은 현재 시장 가치로 보상합니다.
- 5년 전 100만 원에 산 소파 → 현재 가치 30~40만 원으로 산정
- 구매 영수증이 있으면 유리하지만, 감가상각은 적용됩니다.
도배·마감재
- 피해 부위만 교체하는 것이 원칙
- 전체 방 도배를 요구하려면 부분 교체가 불가능한 이유 설명 필요
- 색상 차이로 전체 교체가 불가피한 경우 인정되기도 함
업체 선정
- 피해 복구 업체는 피해자(아랫집)가 선정 가능
- 견적서를 보험사에 제출하여 적정 비용 확인
- 항목별 세부 견적이 필수 (통견적 불가)
---
원만한 합의를 위한 팁
- 감정적 대응을 자제하세요. 이웃과의 장기적 관계를 고려합니다.
- 객관적 증거로 대화하세요. 사진, 견적서, 소견서가 대화의 기반입니다.
- 보험 처리가 가능하면 보험사에 위임하는 것이 가장 깔끔합니다.
- 합의 내용은 반드시 서면(합의서)으로 작성하세요.
- 합의금에 재발 시 추가 보상 조항을 포함하면 안전합니다.
윗집 누수 피해는 증거와 절차가 전부입니다. 이 가이드를 따라 차분하게 대응하면 정당한 보상을 받을 수 있습니다!