누수보험
누수 보험 청구 완벽 가이드: 수리비 돌려받는 법
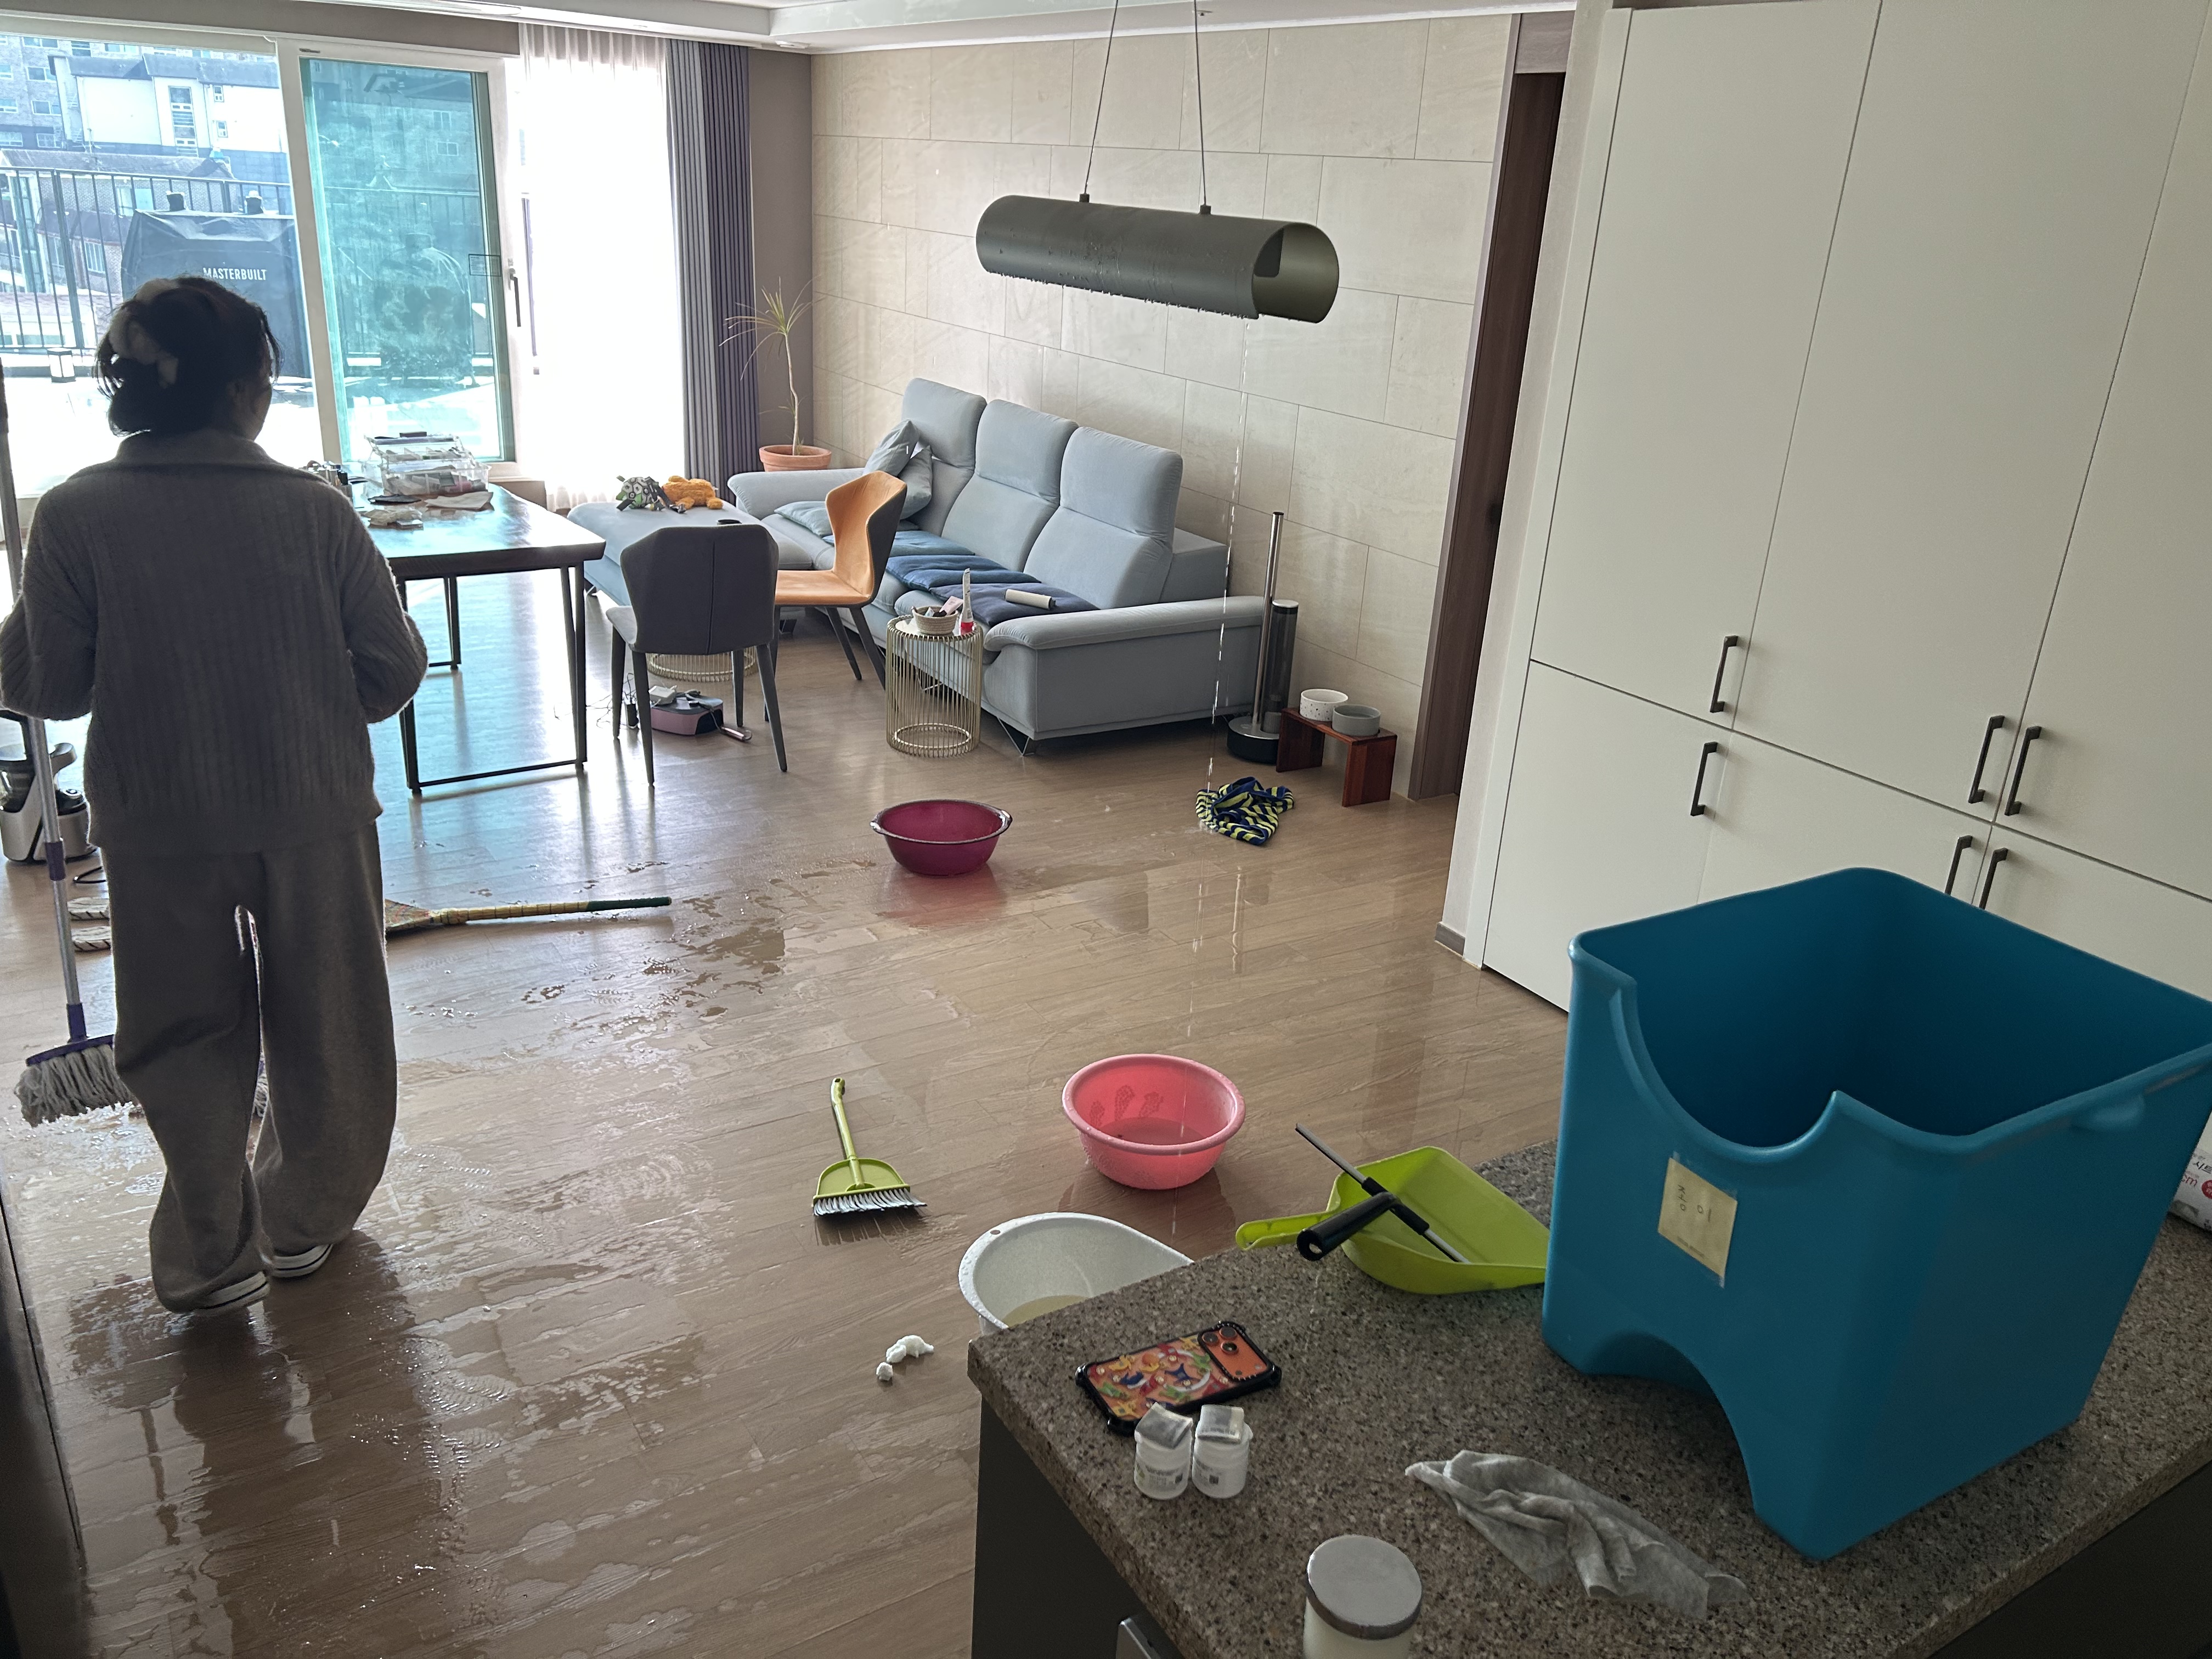
누수 사고, 보험으로 해결할 수 있습니다
누수 사고는 예고 없이 찾아오지만, 제대로 알고 대응하면 경제적 손실을 획기적으로 줄일 수 있습니다. 가장 먼저 확인해야 할 것은 일상생활배상책임보험(일배책)입니다.
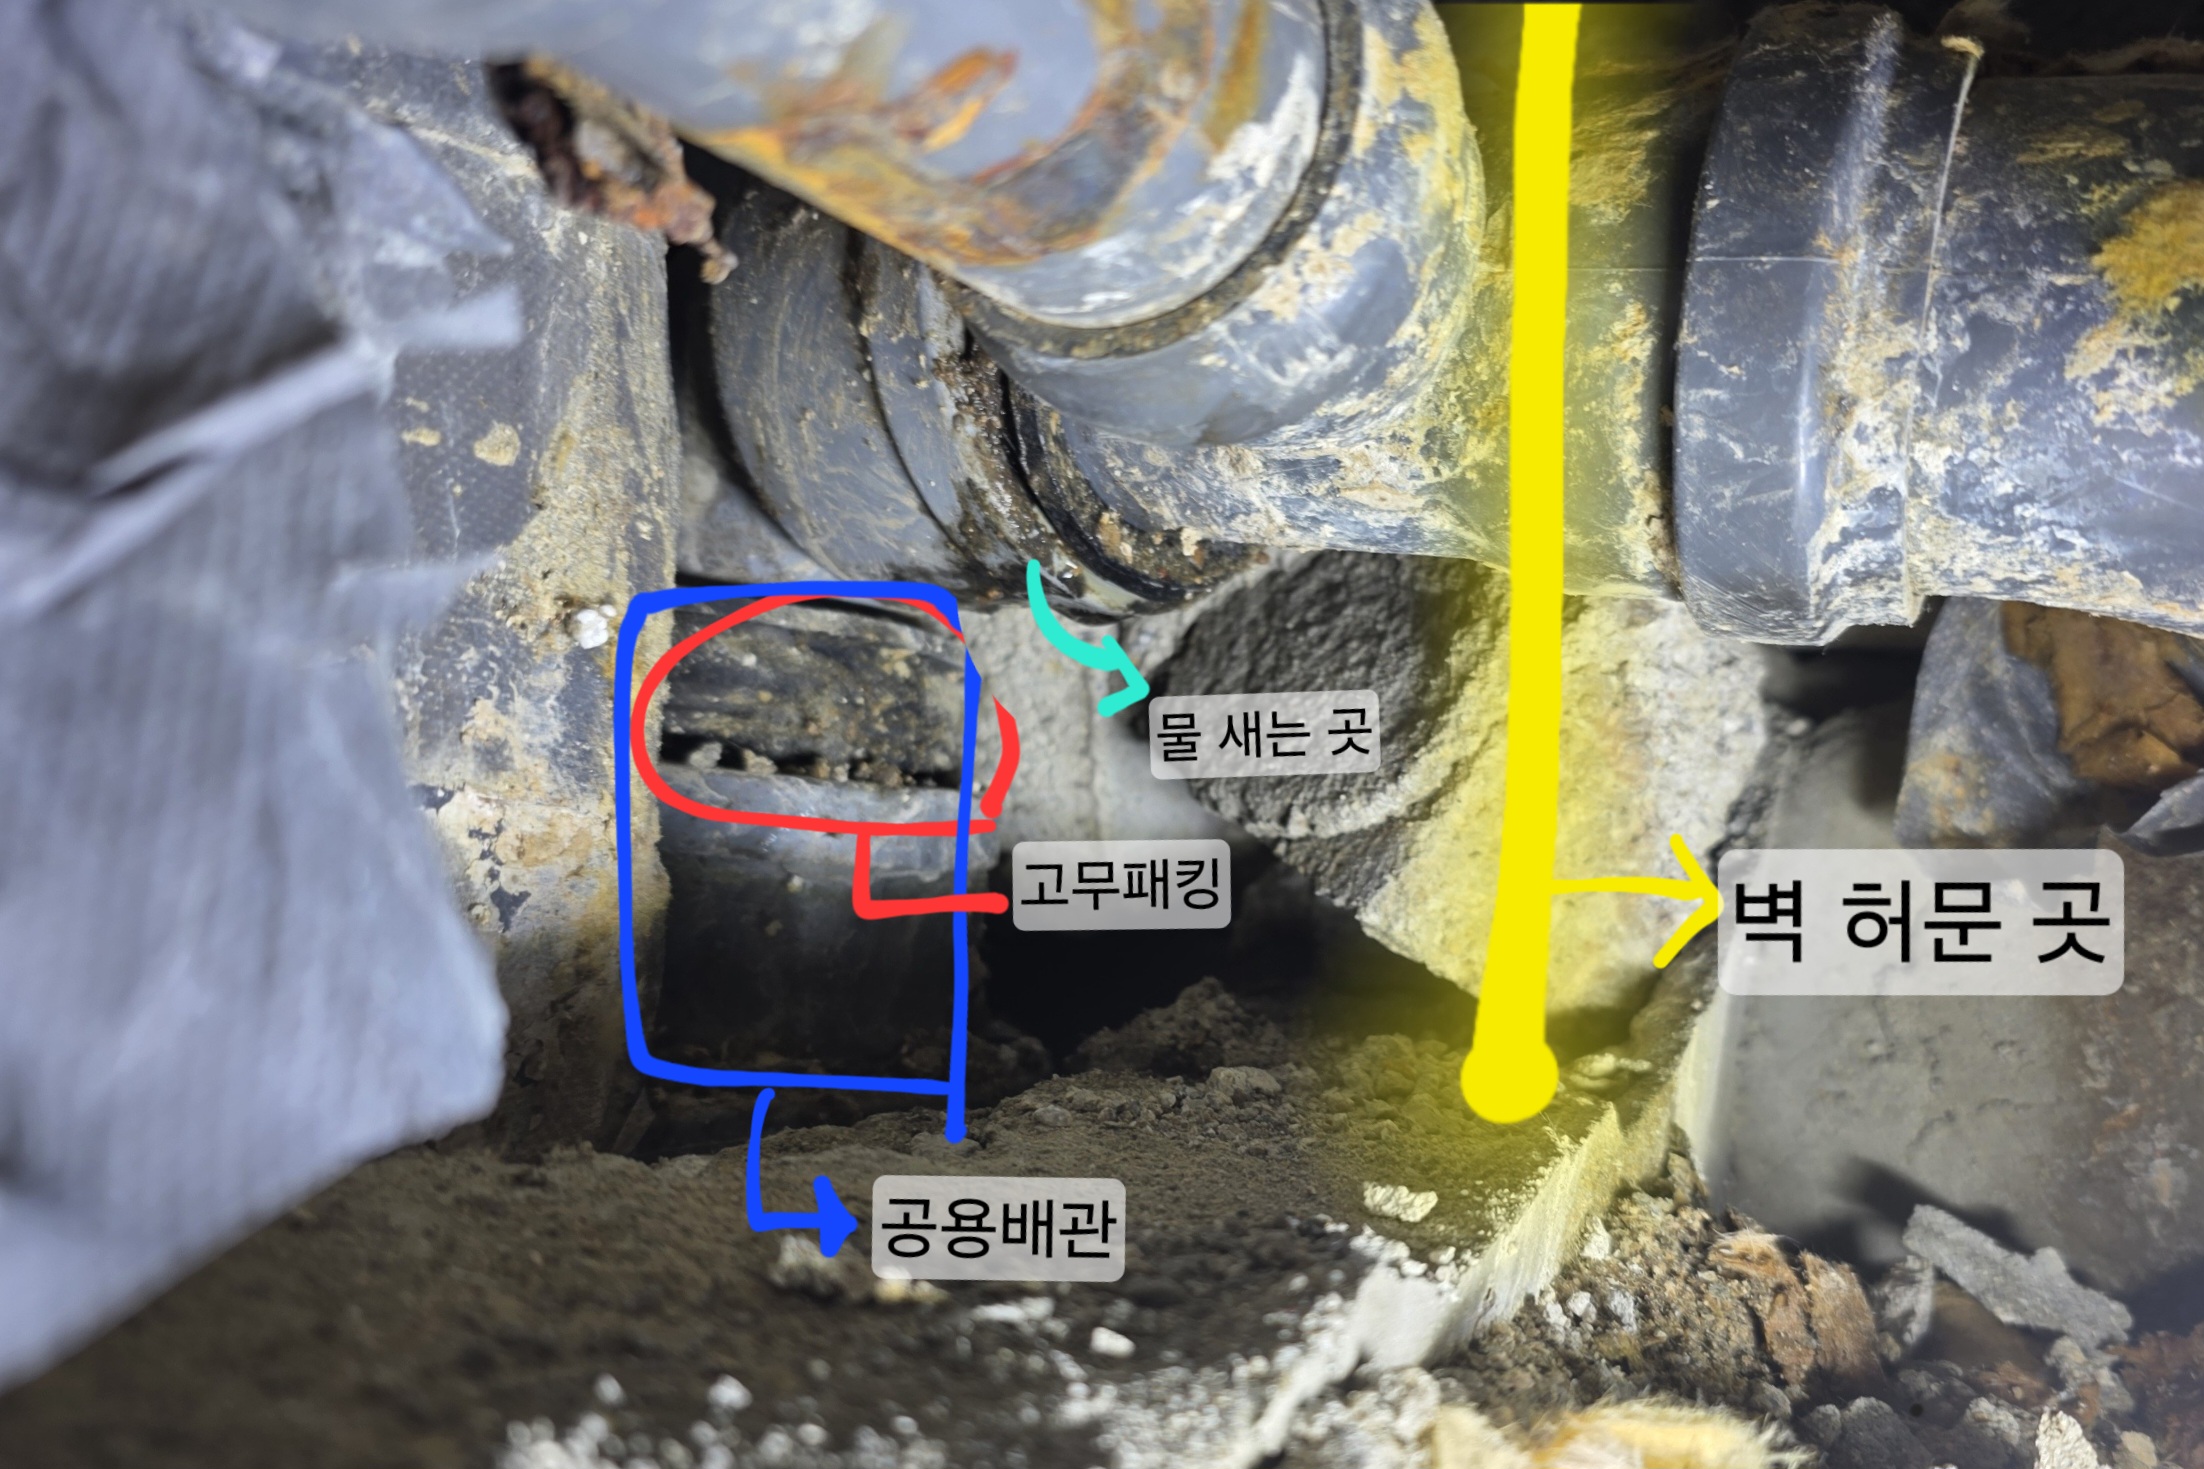
실비보험, 암보험, 운전자보험 등에 '숨겨진 특약'으로 가입되어 있는 경우가 많습니다. 보험증권을 꼭 확인해 보세요!
---
누수 관련 보험 종류 한눈에 보기
| 보험 종류 | 보상 대상 | 주요 특징 | 자기부담금 |
|---|---|---|---|
| 일상생활배상책임 | 타인(아랫집) 피해 | 거주 중인 집 누수로 인한 아랫집 피해 보상 | 20~50만 원 |
| 임대인 배상책임 | 타인 피해 | 임대한 집에서 누수 시 임대인이 보상 | 20~50만 원 |
| 급배수시설 누출손해 | 우리 집 피해 | 우리 집 배관 파손 시 우리 집 복구비 보상 | 상품별 상이 |
---
보상 범위: 무엇을 받을 수 있나?
보상 가능한 항목
아랫집 피해 (전액 보상)
<li>젖은 도배, 석고보드, 몰딩 교체 비용</li>
<li>가구 및 가전 피해 (중고 시세 기준)</li>
<li>공사 중 보양(비닐 씌우기) 비용</li>
우리 집 비용 (손해방지비용)
<li>누수 탐지비 (통상 30~50만 원)</li>
<li>배관 수리비 (추가 피해를 막기 위한 필수 비용)</li>
보상 제외 항목 (주의!)
- 누수와 무관한 인테리어 업그레이드 비용
- 아랫집에 피해가 없는데 우리 집 배관만 수리하는 경우
- 타일 재시공비, 폐기물 처리비 (보험사마다 판단 다름)
---
보험 청구 필수 서류 5가지
보험사는 오직 서류로만 판단합니다. 항목별 구분 없는 '통견적'은 보상이 지연되거나 거절될 수 있습니다.
- 누수 탐지 소견서 — 사고 일시, 정확한 원인과 위치 명시
- 세부 견적서 — 인건비, 자재비, 장비 사용료를 항목별 구분
- 시공 전/중/후 사진 — 파열 배관, 수리 과정, 완료 상태
- 이체 내역서 — 실제 비용 지출 증빙 (계좌이체 기록)
- 사고 경위서 — 누가, 언제, 어떻게 인지했는지 육하원칙으로 작성
---
보험 청구 5단계 프로세스
1단계: 사고 인지 및 관리실 통보
누수 발견 즉시 사진을 찍고 관리실에 연락하여 공용부 여부를 1차 점검받습니다.2단계: 보험 접수
책임 소재가 확인되면 가입된 보험사에 사고를 접수하고 접수 번호를 받습니다.3단계: 업체 선정 및 수리
탐지 능력이 검증된 업체를 선정합니다. 시공 전 견적서를 보험사에 보내 적정 비용인지 미리 확인받으면 분쟁을 줄일 수 있습니다.4단계: 증거 확보 및 서류 수령
공사 전 과정을 사진으로 남기고 필수 서류 5가지를 모두 챙깁니다.5단계: 보험금 청구 및 수령
서류를 제출하면 손해사정사의 현장 조사를 거쳐 보험금이 지급됩니다.Tip: 업체는 최소 3곳 이상 상담받으세요. 보험 처리에 능숙한지, 소견서 작성이 가능한지 꼭 확인하세요.
---
합의가 안 될 때: 분쟁 조정 기구
원만한 합의가 어렵다면 법원 소송 전에 이 기구들을 활용하세요:
- 중앙 공동주택관리 분쟁조정위원회 — 아파트 층간 누수 분쟁 조정
- 하자심사·분쟁조정위원회 — 신축 건물 시공사 하자 판정
- 지자체 집합건물 분쟁조정위원회 — 오피스텔, 빌라 등 소규모 건물
누수 사고는 누구에게나 일어날 수 있습니다. 이 가이드를 참고하여 현명하게 대응하시길 바랍니다!