누수보험
손해방지비용이란? 우리 집 배관 수리비도 보험으로 받는 법
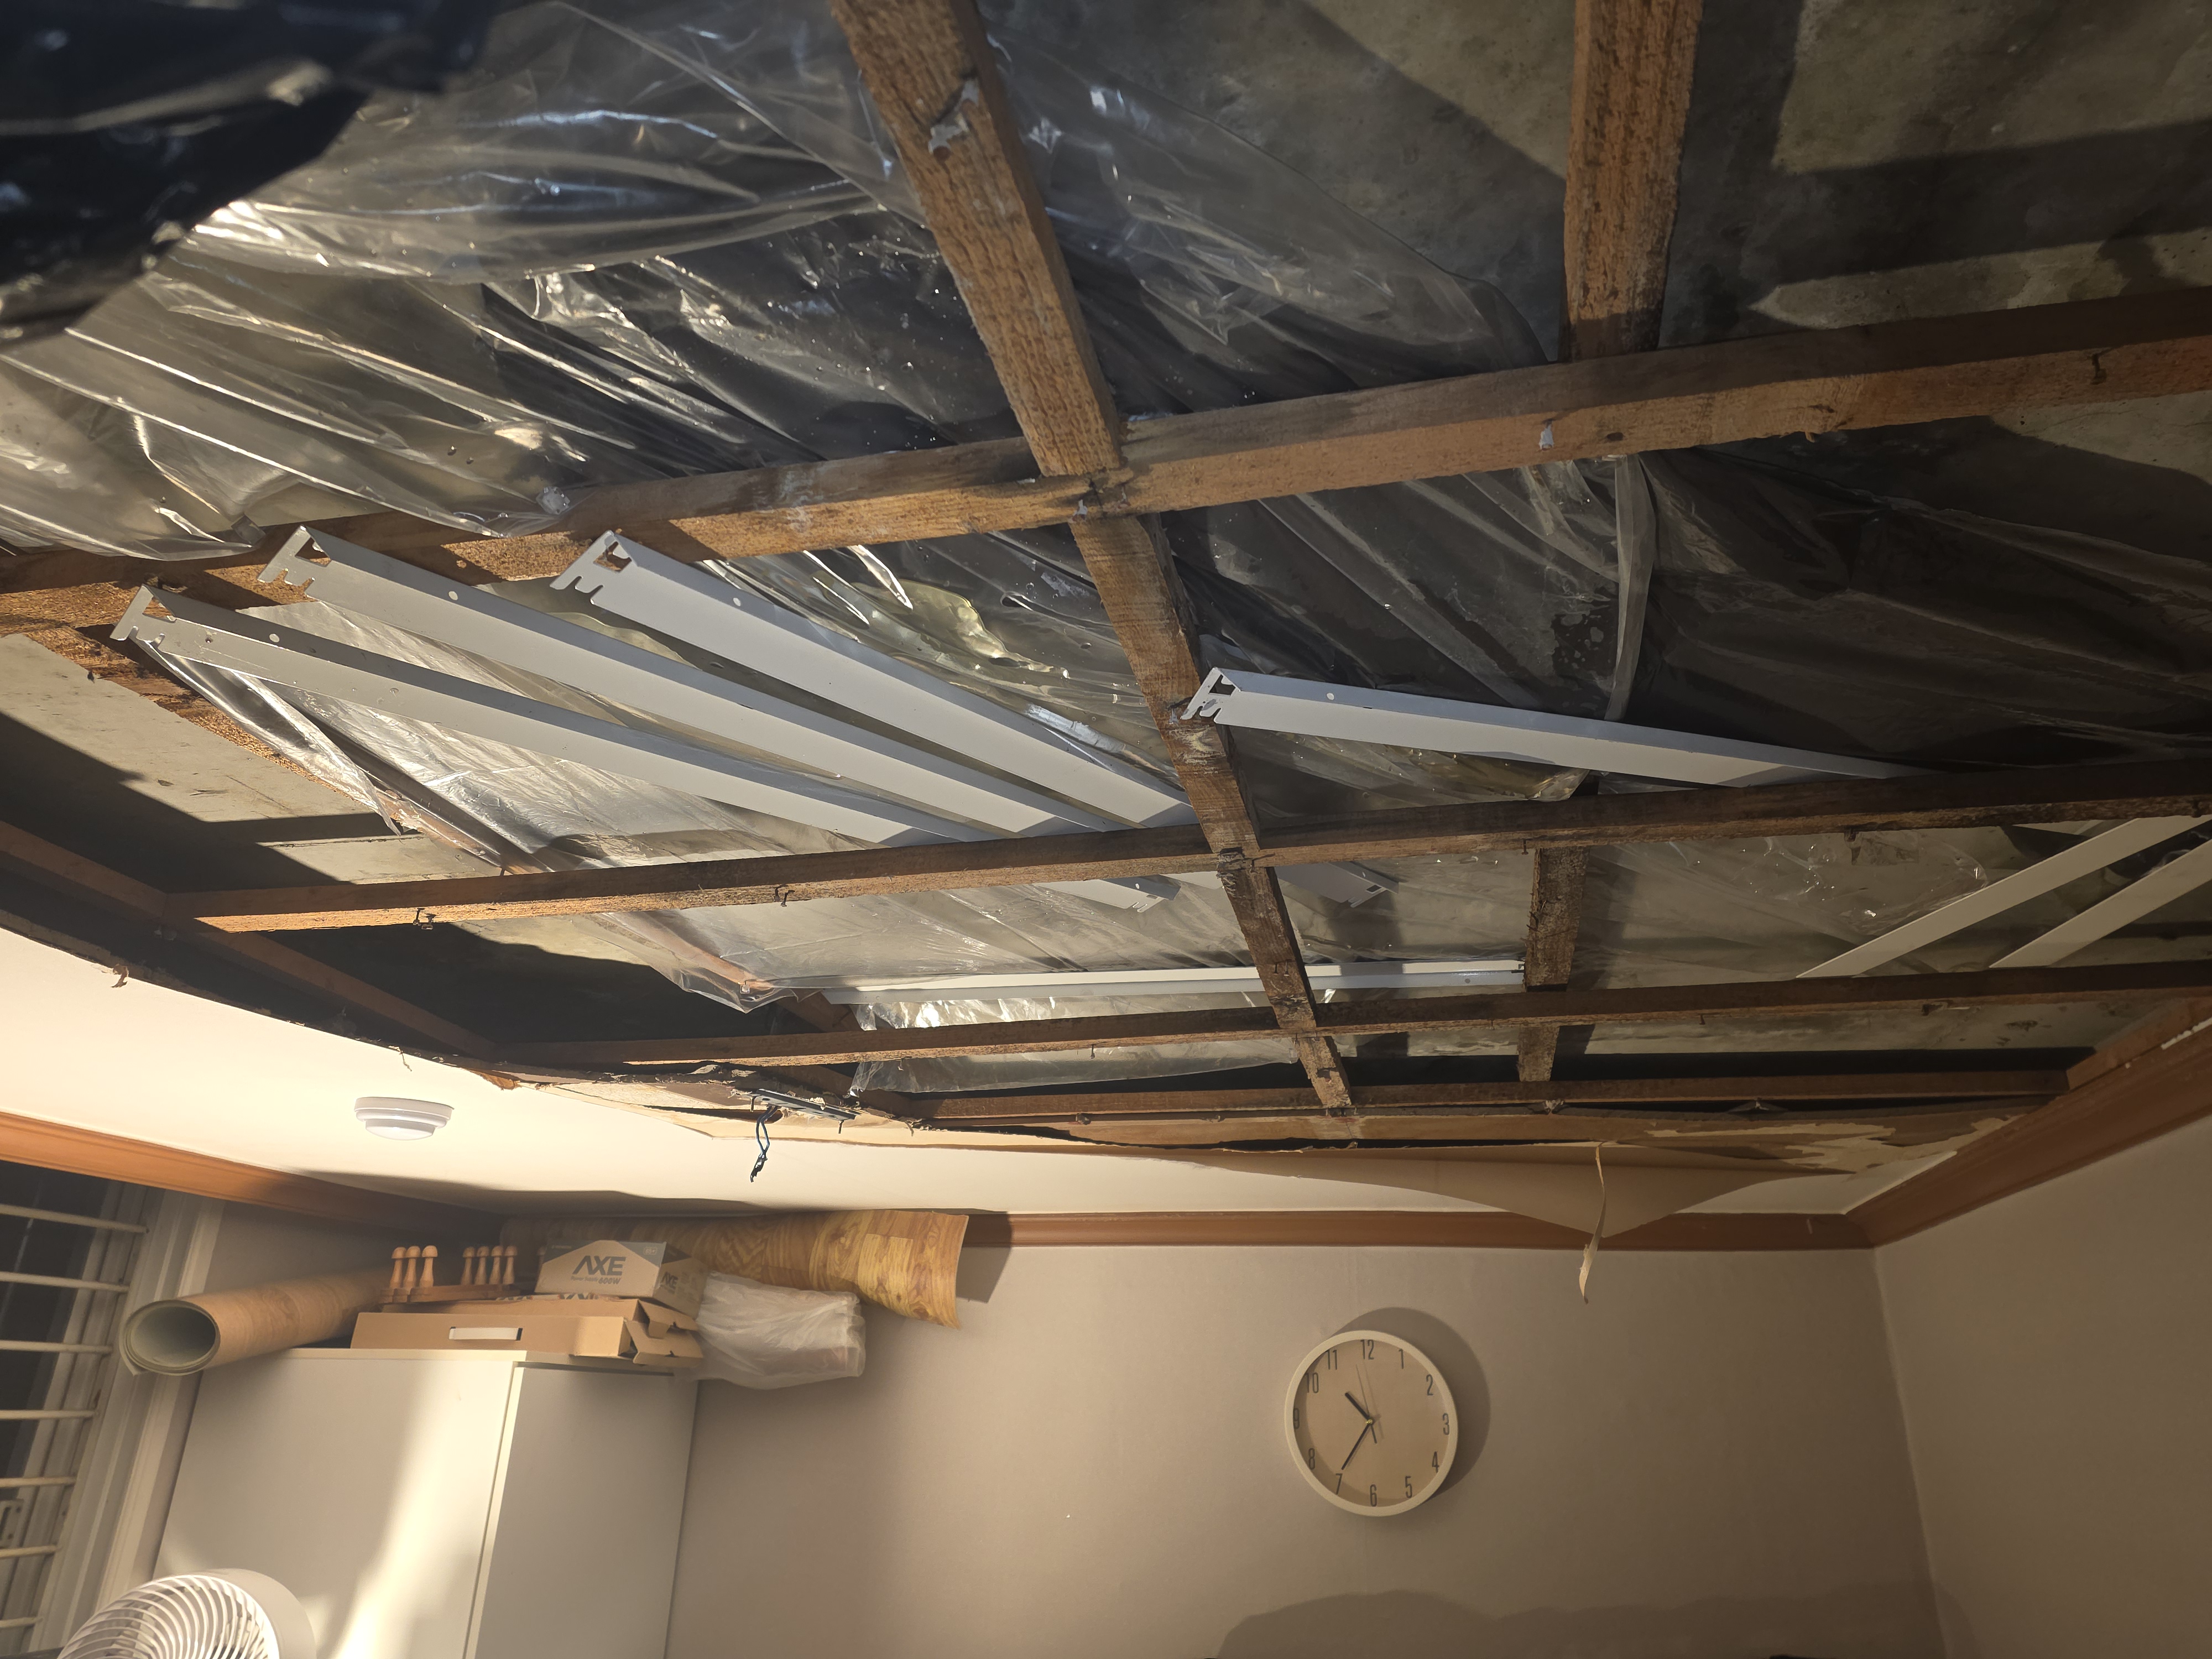
일배책, 남의 피해만 보상한다?
많은 분이 일상생활배상책임보험(일배책)은 아랫집 피해만 보상해 주는 보험이라고 알고 있습니다. 하지만 실은 우리 집 배관 수리비도 받을 수 있는 항목이 있습니다.
바로 '손해방지비용'입니다.
---
손해방지비용이란?
손해방지비용이란 보험 사고로 인한 손해의 확대를 방지하기 위해 지출한 필요 비용을 말합니다.
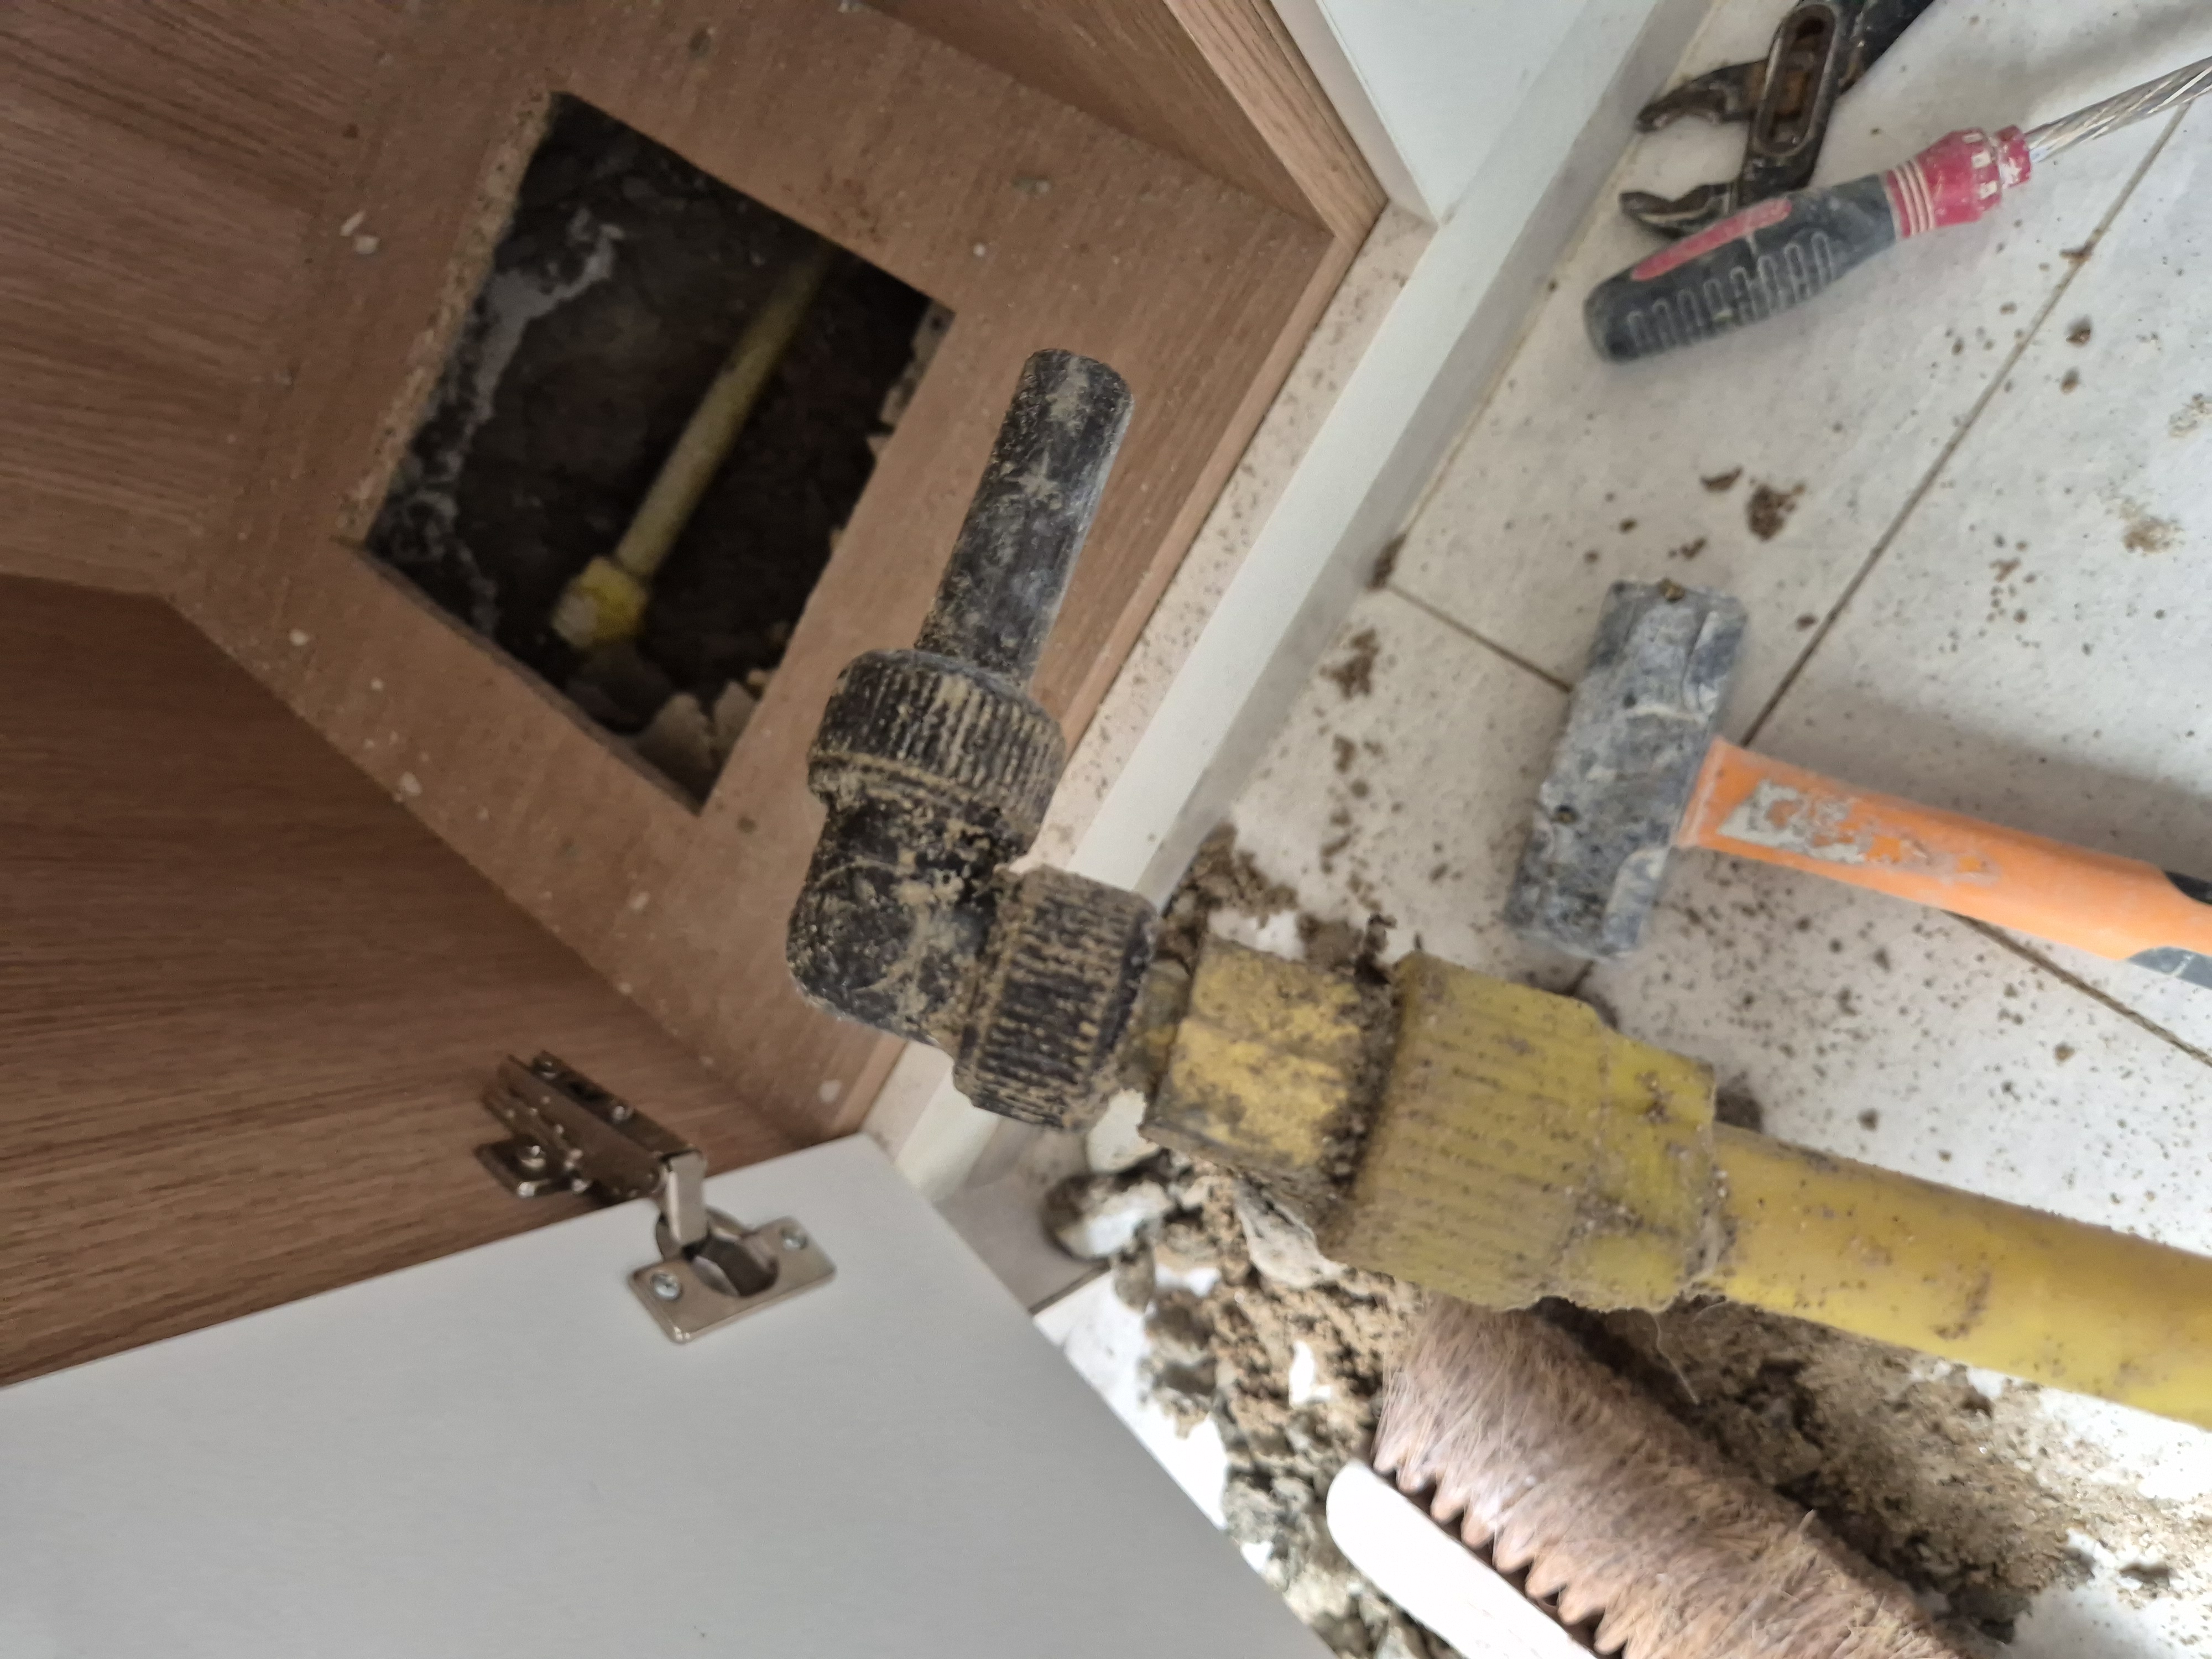
쉽게 말해, 우리 집 배관이 터져 아랫집에 피해를 주고 있는 상황에서 더 이상의 피해를 막기 위해 배관을 수리하는 비용입니다.
핵심 논리
"배관을 수리하지 않으면 아랫집 피해가 계속 확대된다"
→ "배관 수리는 손해의 확대를 방지하기 위한 필요한 조치"
→ "따라서 손해방지비용으로 인정"
---
인정되는 항목
| 항목 | 인정 여부 | 이유 |
|---|---|---|
| 누수 탐지비 | ✅ 인정 | 원인 파악은 방지의 첫 단계 |
| 배관 수리비 | ✅ 인정 | 피해 확대 방지를 위한 직접 비용 |
| 방수 시공비 | ⚠️ 일부 | 직접적 원인 부위만 인정 |
| 공압 테스트비 | ✅ 인정 | 수리 완료 검증 비용 |
---
인정되지 않는 항목 (주의!)
| 항목 | 인정 여부 | 이유 |
|---|---|---|
| 타일 재시공비 | ⚠️ 보험사별 상이 | 손해방지와 직접 관련 없다고 판단 가능 |
| 폐기물 처리비 | ⚠️ 보험사별 상이 | 부수적 비용으로 거절 가능 |
| 도배/마감재 교체 | ❌ 거절 가능성 높음 | 미적 마감재는 손해방지 아닌 원상복구 |
| 인테리어 업그레이드 | ❌ 불가 | 누수와 무관한 비용 |
⚠️ 가장 중요한 조건: 아랫집에 실제 피해가 있어야 합니다. 아랫집에 아무런 피해가 없는데 우리 집 배관만 고치는 경우, 손해를 방지할 대상이 없으므로 보상이 불가합니다.
---
손해방지비용 청구 절차
1단계: 보험사에 사고 접수
- 누수 발견 즉시 보험사에 연락
- 사고 접수번호 확보
- 아랫집 피해 사실을 함께 알림
2단계: 업체 선정 전 보험사 협의
- 수리 견적서를 시공 전에 보험사에 제출
- 적정 비용인지 사전 확인
- 이 과정이 나중에 분쟁을 크게 줄여줌
3단계: 수리 및 증거 확보
- 시공 전/중/후 사진 촬영
- 파손된 배관 사진은 필수 (원인 증빙)
- 업체로부터 기술 소견서 수령
4단계: 서류 제출
필수 서류 5가지를 빠짐없이 준비합니다.- 누수 탐지 소견서
- 세부 견적서 (항목별 구분)
- 시공 전/중/후 사진
- 이체 내역서
- 사고 경위서
5단계: 보험금 수령
- 손해사정사 현장 조사 후 지급
- 자기부담금 (20~50만 원) 차감 후 지급
---
실제 보상 사례
사례 1: 수도 배관 파손
- 탐지비 40만 원 + 배관 수리비 35만 원 = 75만 원
- 아랫집 복구비 120만 원
- 손해방지비용 75만 원 전액 인정
사례 2: 난방 배관 누수
- 탐지비 50만 원 + 비파괴 배관 수리비 60만 원 = 110만 원
- 아랫집 복구비 80만 원
- 손해방지비용 110만 원 중 100만 원 인정 (일부 자재비 차감)
---
보상 극대화 팁
- 항목별 세부 견적서를 받으세요. 통견적은 거절 사유가 됩니다.
- 소견서에 "손해 확대 방지를 위한 긴급 수리"라는 문구를 포함시키세요.
- 시공 전 보험사와 비용을 사전 협의하면 지급 거절 위험이 줄어듭니다.
- 아랫집 피해 사진도 함께 제출하여 피해 확대의 긴급성을 입증하세요.
손해방지비용은 알고 청구하면 받을 수 있고, 모르면 놓치는 항목입니다. 우리 집 배관 수리비, 꼭 챙기세요!